Koop geen vastgoed voordat het doel scherp is
De meeste vastgoedkopers starten te vroeg met zoeken. Ze openen projectpagina’s, bezichtigen woningen, vergelijken plattegronden en vragen prijslijsten op. Pas daarna proberen ze te bepalen welk object het beste aansluit bij hun situatie. Die volgorde is de verkeerde naar mijn mening.
Een goed zoekprofiel ontstaat niet uit het toevallige aanbod van een makelaar of ontwikkelaar. Het vloeit voort uit een heldere definitie van je doel, beoogd gebruik, beleggingshorizon, beschikbaar kapitaal, financieringsmogelijkheden, risicotolerantie en exitstrategie.
Pas wanneer die uitgangspunten scherp zijn, krijgt objectselectie betekenis. Doet je dat niet, dan bent je niet op zoek naar een passende investering. Je reageert slechts op aanbod.
De markt mag je doel niet bepalen
Vastgoed wordt vrijwel altijd vanuit het object gepresenteerd. De locatie is aantrekkelijk, de bouwkwaliteit hoog, het project beschikt over uitgebreide faciliteiten, de verhuurmarkt groeit en de beschikbaarheid is beperkt.
Dat kan allemaal kloppen. Toch zegt geen van die argumenten of het vastgoed bij je situatie past. Een kwalitatief goed object kan nog altijd een verkeerde aankoop zijn.
Een appartement dat uitstekend geschikt is voor toeristische verhuur, kan ongeschikt zijn voor iemand die juist stabiele, voorspelbare inkomsten zoekt.
Een woning met veel eigen gebruik kan financieel zwak uitpakken voor een koper die volledig op cashflow rekent.
Een off-plan project kan aantrekkelijk zijn voor een belegger met een lange horizon, maar verkeerd voor iemand die binnen twee jaar inkomsten nodig heeft.
De kwaliteit van een object is dus niet los te zien van het doel van de koper.
Begin met het gebruik
De eerste vraag is niet ‘Waar wil je kopen?’ maar ‘Wat moet het vastgoed voor je doen?’
Mogelijke doelen zijn onder meer volledig eigen gebruik, incidentele verhuur, structurele vakantieverhuur, langetermijnverhuur, waardebehoud, periodieke cashflow, vermogensspreiding, toekomstige emigratie, overdracht aan kinderen of een combinatie hiervan.
Die doelen lijken vaak goed te combineren, maar botsen in werkelijkheid vaker dan kopers verwachten. Intensief eigen gebruik beperkt het aantal verhuurbare weken.
Een sterke short-staylocatie kan operationeel intensief blijken.
Een object dat perfect werkt voor verhuur, kan minder aantrekkelijk zijn als permanente woning.
En een investering die vooral steunt op toekomstige waardestijging, biedt mogelijk weinig directe cashflow.
Bepaal daarom eerst welk gebruik prioriteit heeft. Niet alles kan tegelijk maximaal worden geoptimaliseerd.
Bepaal de looptijd
Een vastgoedstrategie zonder gedefinieerde looptijd is geen strategie.
Een koper die drie jaar wil aanhouden, hanteert volstrekt andere criteria dan iemand die vijftien jaar wil blijven zitten.
Bij een korte looptijd winnen factoren als:
aankoop- en verkoopkosten,
liquiditeit,
directe marktwaarde,
mogelijke prijsvolatiliteit
en snelheid van wederverkoop aan belang.
Bij een lange looptijd verschuift de nadruk naar:
onderhoud,
structurele verhuurvraag,
locatiekwaliteit,
demografische ontwikkeling,
beheer
en toekomstige bruikbaarheid.
Ook off-plan vastgoed vraagt om een specifieke horizon. Het kapitaal zit gedurende de bouwperiode vast, terwijl de exploitatie pas na oplevering begint.
Voor wie op korte termijn inkomsten nodig heeft, is dat een wezenlijk aandachtspunt.
Bepaal hoeveel kapitaal werkelijk beschikbaar is
Het aankoopbudget is niet hetzelfde als het bedrag dat daadwerkelijk voor de koopsom kan worden ingezet.
Van het totale kapitaal moeten doorgaans ook zaken worden betaald
als:
overdrachtsbelasting,
zegelrecht,
notaris- en registratiekosten,
juridische begeleiding,
taxatie,
financieringskosten,
inrichting,
renovatie
en een operationele reserve
Wie €150.000 beschikbaar heeft, kan dat bedrag dus niet automatisch volledig als aanbetaling gebruiken.
Er moet voldoende buffer overblijven voor tegenvallers en verplichtingen na aankoop.
Dat is vooral van belang bij verhuurvastgoed; leegstand, onderhoud en opstartkosten wachten niet tot het rendement volgens de spreadsheet op gang komt.
Een belegger die al zijn geld in de aankoop stopt, bezit misschien vastgoed, maar heeft geen robuuste positie.
Financiering bepaalt mede welk vastgoed past
Veel kopers beschouwen financiering als iets dat na de selectie wordt geregeld.
Ook dat is de omgekeerde volgorde.
De haalbaarheid van financiering beïnvloedt het maximale aankoopbedrag, de benodigde eigen inbreng, de maandelijkse cashflow, de gewenste looptijd, de rentegevoeligheid en de minimaal vereiste opbrengst.
Bovendien beoordeelt een bank een tweede woning, een verhuurobject, een commercieel geëxploiteerde unit of een off-plan project verschillend.
Onderzoek daarom de financieringsruimte voordat je jezelf vastlegt op een prijsklasse of projecttype.
Een object dat alleen werkt bij maximale lening, de laagste rente en de hoogste bezetting is geen sterke investering; het is een verzameling gunstige aannames.
Maak risicotolerantie concreet
Iedereen geeft aan risico te accepteren. De relevante vraag is hoeveel en welk risico.
Risico is geen algemeen percentage, maar bestaat uit verschillende componenten:
marktrisico,
financieringsrisico,
leegstandsrisico,
ontwikkelaarsrisico,
valutarisico,
onderhoudsrisico,
reguleringsrisico
en verkooprisico.
Een koper kan bijvoorbeeld comfortabel zijn met tijdelijke leegstand, maar niet met onzekerheid over vergunningen.
Een andere belegger accepteert een ontwikkelrisico, maar wil beslist geen variabele rente.
Risicotolerantie wordt pas bruikbaar zodra duidelijk is welke tegenvaller financieel en praktisch kan worden gedragen.
Vraag dus niet naar een abstracte risicobereidheid, maar stel de concrete vraag:
"Wat mag er tegenvallen zonder dat u moet verkopen, extra geld moet bijstorten of uw oorspronkelijke plan moet verlaten?"
Denk vóór aankoop over de exit
Veel kopers denken pas aan verkoop wanneer zij daadwerkelijk willen verkopen. Dat is te laat.
Een exitstrategie begint bij de aankoop.
Je moet vooraf weten wie het object later waarschijnlijk wil kopen, hoe breed die kopersgroep is, of het vastgoed eenvoudig financierbaar is, of er beperkingen op gebruik of verkoop rusten, of het object afhankelijk is van één exploitatiemodel, en hoeveel tijd een verkoop vermoedelijk kost.
Een studio in een toeristisch project kent een andere kopersgroep dan een gezinswoning in een reguliere woonwijk.
Een object met een verplichte verhuurexploitatie is aantrekkelijk voor investeerders, maar minder voor eigen gebruikers.
Een luxe woning kan sterk in waarde zijn, maar tegelijk minder liquide.
De exit hoeft niet volledig voorspelbaar te zijn, maar moet wél logisch zijn.
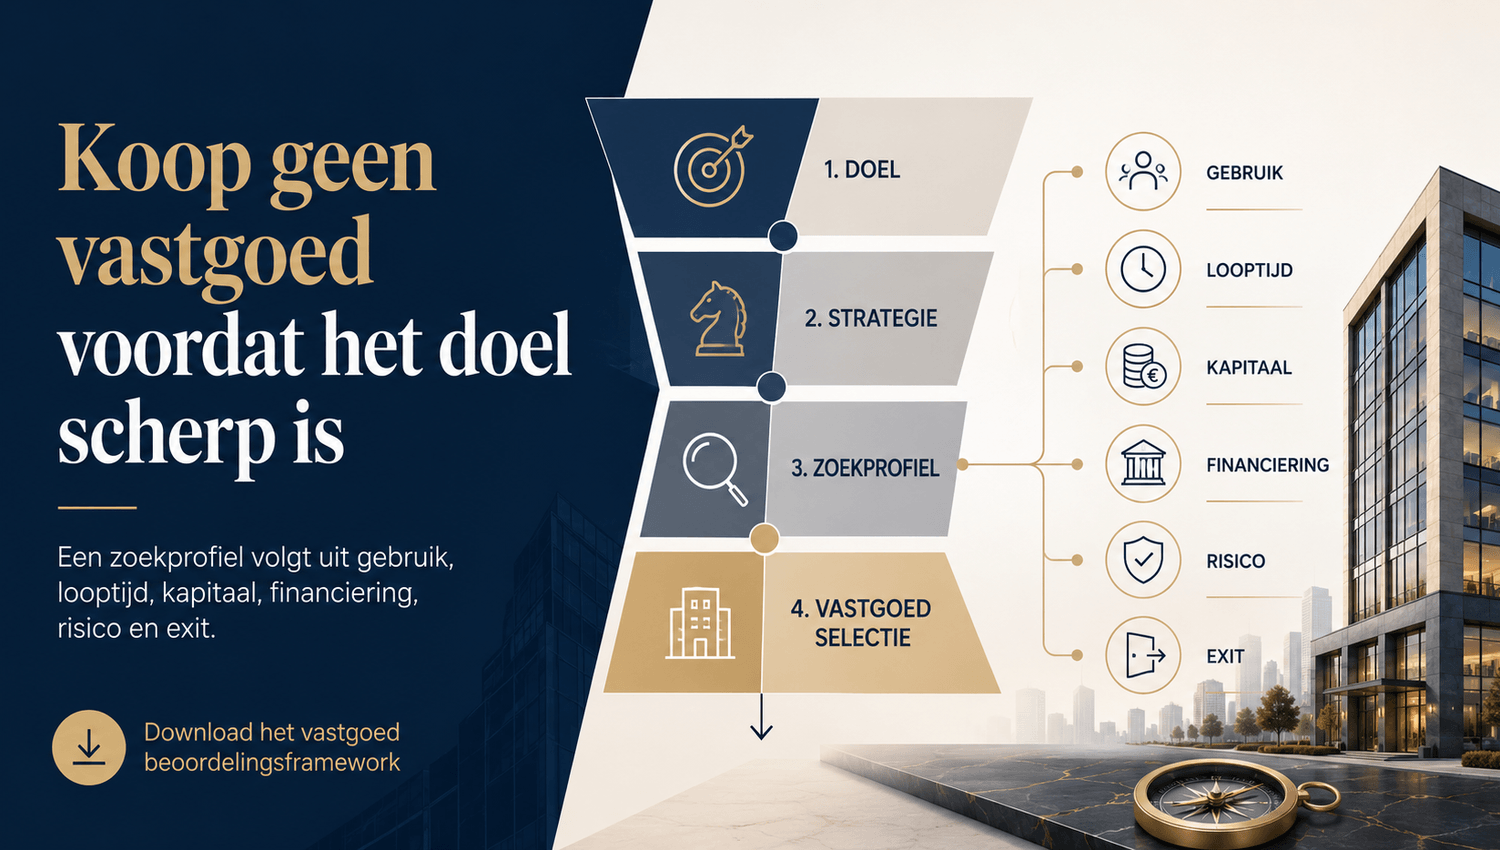
Van doel naar zoekprofiel
Pas nadat deze zes uitgangspunten hierboven helder zijn, kan een bruikbaar zoekprofiel worden opgesteld.
Dat profiel bevat dan bijvoorbeeld:
land en regio,
type vastgoed,
minimale eigen buffer,
gewenste financiering,
eigen gebruik,
verhuurmodel,
minimale netto-opbrengst,
maximale operationele belasting,
aanvaardbare ontwikkel- en juridische risico’s,
gewenste looptijd
en eisen aan verkoopbaarheid.
Hiermee wordt de selectie aanzienlijk eenvoudiger.
Niet omdat er meer aanbod ontstaat, maar omdat je sneller kunt uitsluiten wat niet past.
Dat is waardevoller dan eindeloos zoeken naar het perfecte object.
Waarom kopers toch vaak bij aanbod beginnen
Aanbod is concreet. Een render, uitzicht en plattegrond zijn makkelijker te begrijpen dan een abstract investeringskader.
Bovendien creëert vastgoedverkoop vaak een gevoel van urgentie:
nog enkele units beschikbaar,
volgende prijsfase binnenkort,
laatste woning van dit type,
veel belangstelling,
reservering mogelijk.
Die signalen kunnen reëel zijn, maar veranderen uw doel niet.
Schaarste is alleen relevant als het schaarse object daadwerkelijk bij je strategie past.
Een slechte fit wordt geen goede investering enkel omdat er nog maar één exemplaar beschikbaar is.
Van objectvergelijking naar dealbeoordeling
De meeste kopers vergelijken vastgoed op prijs, oppervlakte, locatie, uitzicht, faciliteiten en verwachte huur.
Dat is nuttig, maar ontoereikend.
Een serieuze dealbeoordeling omvat eveneens de totale instap, netto cashflow, financieringsdruk, juridische haalbaarheid, gevoeligheid voor tegenvallers, operationele uitvoerbaarheid en exit.
Daarom kijken wij niet uitsluitend of een object aantrekkelijk is.
Wij toetsen of het past bij het doel, het beschikbare kapitaal, de financiering, het gewenste gebruik, de risicotolerantie en de looptijd van de koper.
Een object kan op vijf punten sterk scoren en alsnog afvallen omdat één doorslaggevende voorwaarde niet klopt.
Dat is geen gemiste kans. Dat is risicoselectie.
Ons oordeel
Een zoekopdracht zonder vooraf bepaald kader levert doorgaans uitdagingen achteraf op.
De koper krijgt steeds meer projecten te zien, maar wordt niet noodzakelijk wijzer.
Elk object introduceert nieuwe argumenten, nieuwe cijfers en nieuwe verleidingen.
Daarom beginnen wij liever met uitsluiten.
Wat past niet bij het doel?
Welke risico’s zijn onacceptabel?
Welke totale investering is verantwoord?
Welke cashflow is minimaal nodig?
Hoe lang moet het kapitaal beschikbaar blijven?
Welke exit moet mogelijk zijn?
Pas daarna zoeken we naar vastgoed.
Dat is minder spectaculair dan direct woningen tonen, maar het voorkomt dat de verkochte voorraad het advies gaat sturen.
Conclusie
Koop geen vastgoed voordat het doel scherp is.
Niet omdat iedere aankoop volledig voorspelbaar moet zijn, maar omdat zonder duidelijk doel geen enkel object objectief kan worden beoordeeld.
Het zoekprofiel volgt uit gebruik, looptijd, kapitaal, financiering, risicotolerantie en exit
Niet uit wat toevallig te koop staat.
De juiste volgorde is daarom:
eerst het doel,
dan de strategie,
daarna het zoekprofiel
en pas vervolgens het vastgoed.
Wie die volgorde omdraait, zoekt veelal bevestiging voor een object.
Wie haar correct toepast, selecteert een deal.
Een aantrekkelijk object is nog geen passende investering.
Met het vastgoedbeoordelingsframework toetst u een deal op gebruik, looptijd, kapitaal, financiering, risico, rendement en exit.
Download het framework hier het "Vastgoed beoordelingsframework"
Abonneer nu.
Meld je aan en ontvang nieuwe artikelen plus updates over regelgeving en rendement. Geen spam. Afmelden kan altijd.
CATEGORIEËN