Waar worden huurinkomsten uit Portugees vastgoed belast?
Na de vraag waar een klant fiscaal inwoner is en welke belastingen spelen bij aankoop, komt bijna altijd de volgende vraag:
Waar worden de huurinkomsten belast?
Dat lijkt een eenvoudige vraag, maar dat is het meestal niet.
Veel kopers willen hier een kort antwoord op. Liefst iets als:
alleen in Portugal
of
alleen in Nederland
Dat is precies de verkeerde reflex.
Bij grensoverschrijdend vastgoed werkt fiscaliteit zelden zo zwart-wit. Zeker niet als iemand in Nederland woont, een woning in Portugal bezit en daar huurinkomsten uit ontvangt. Dan moet eerst helder zijn welk land bronheffingsrecht heeft, welk land als woonstaat relevant blijft en hoe dubbele belasting wordt voorkomen.
Wie dat niet uit elkaar houdt, trekt meestal te snelle conclusies.
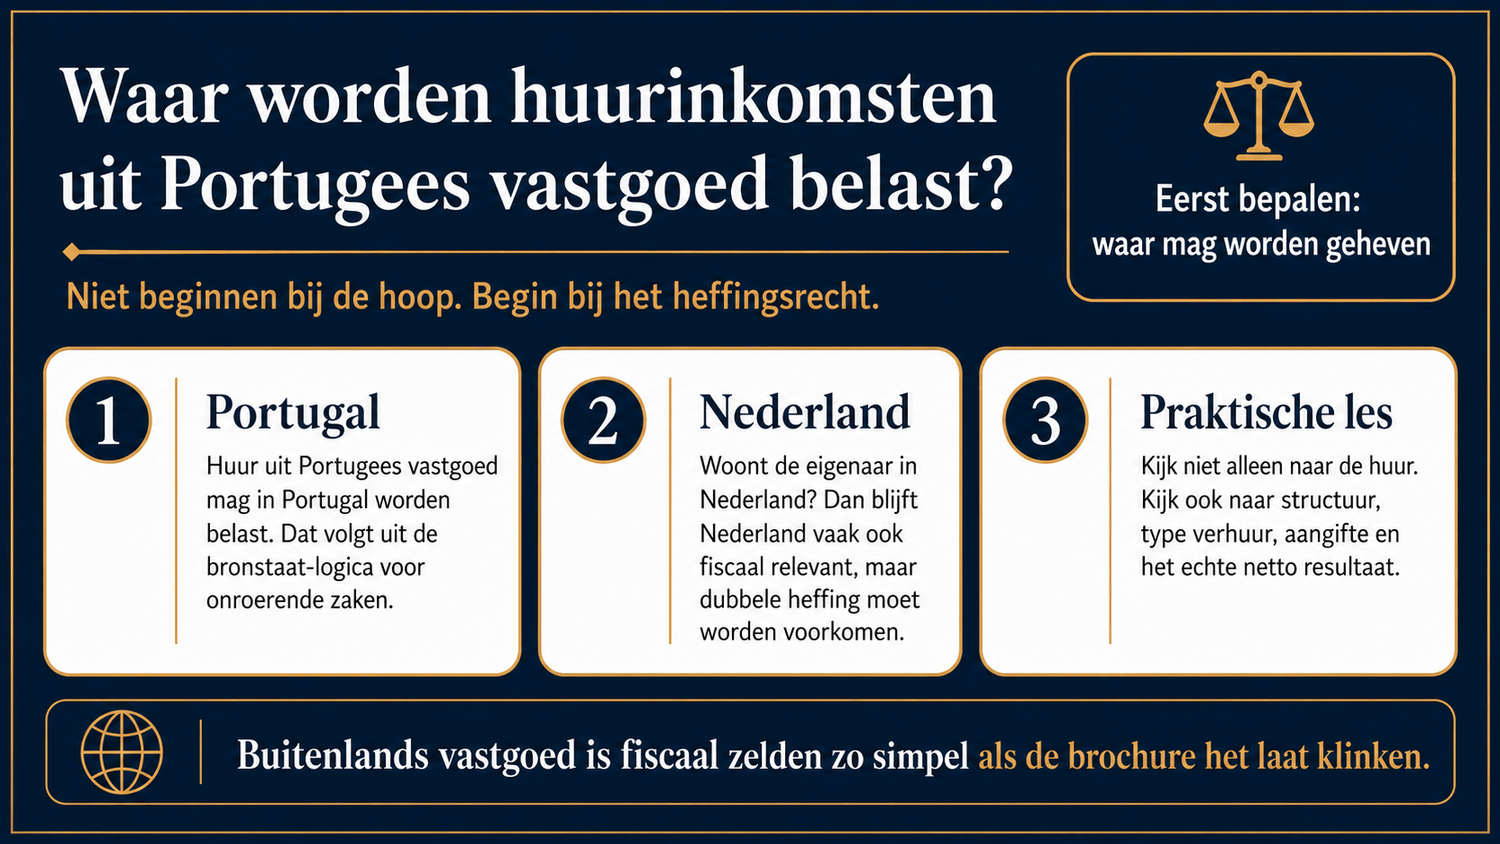
De eerste hoofdregel: vastgoedinkomsten beginnen fiscaal bij het land waar het vastgoed ligt
Voor huurinkomsten uit een woning in Portugal is Portugal fiscaal nooit zomaar een bijzaak.
Dat komt doordat inkomen uit onroerende zaken in de internationale fiscale logica in beginsel wordt gekoppeld aan het land waar het vastgoed is gelegen. Dat is ook precies waarom Portugese huurinkomsten niet behandeld moeten worden alsof ze losstaan van Portugal alleen omdat de eigenaar in Nederland woont.
Dat is een veelgemaakte fout.
Een Nederlandse koper kan denken:
ik woon in Nederland, dus daar zal het wel belast worden
Maar voor vastgoedinkomsten werkt die redenering te simpel.
Bij Portugees vastgoed begint de analyse bijna altijd bij Portugal.
Maar dat betekent nog niet dat Nederland volledig uit beeld verdwijnt
Hier gaat het vaak mis in de andere richting.
Zodra mensen horen dat Portugal mag heffen, trekken ze soms de conclusie dat Nederland dan fiscaal niets meer met die inkomsten of met dat vastgoed te maken heeft.
Ook dat is te kort door de bocht.
Als iemand fiscaal inwoner van Nederland is, blijft Nederland in de fiscale analyse vaak relevant. Niet altijd op de manier die mensen verwachten, maar wel degelijk relevant. Dat kan gaan over aangifteplicht, vermogensbehandeling, verdragsmatige voorkoming van dubbele belasting en de manier waarop het bezit in Nederland fiscaal wordt gezien.
Dus nee:
Portugal mag heffen
betekent niet automatisch
Nederland speelt geen rol meer
De juiste vraag is niet welk land “wint”.
De juiste vraag is:
hoe werken Portugal en Nederland in deze situatie fiscaal op elkaar in
Voor particuliere Nederlandse bezitters is het Nederlandse beeld vaak anders dan men denkt
Veel particuliere beleggers denken bij huurinkomsten meteen aan directe inkomstenbelasting over de ontvangen huur.
Maar voor Nederlandse particulieren met een tweede woning of andere verhuurde woning ligt dat vaak anders dan ze verwachten.
In Nederland zit een tweede woning of verhuurde woning in veel gevallen in box 3. Dat betekent dat de fiscale behandeling aan Nederlandse kant niet simpelweg neerkomt op “de huur minus kosten is in Nederland belast”. Voor veel particuliere situaties wordt de woning vooral als vermogensbestanddeel bekeken, niet als klassieke huurinkomstenstroom.
Dat is belangrijk.
Want veel mensen gebruiken in hun hoofd een soort binnenlandse logica die niet goed past op buitenlands vastgoed.
Ze denken:
ik ontvang huur, dus ik betaal daar in Nederland inkomstenbelasting over
Dat hoeft zo niet uit te werken.
Maar let op: dat betekent niet dat Nederland geen rol heeft. Het betekent alleen dat de rol vaak anders is dan mensen intuïtief denken.
Portugal kijkt weer anders: daar telt ook het type verhuur
Aan Portugese kant moet je nog een tweede onderscheid maken.
Niet elke vorm van verhuur wordt fiscaal op exact dezelfde manier behandeld.
Gewone verhuur
Bij reguliere woonverhuur kom je in Portugal al snel in de sfeer van klassieke huurinkomsten uit onroerend goed. Daar gelden eigen regels, tarieven en soms ook gunstigere uitkomsten als het gaat om langere woonhuurcontracten.
Short stay en toeristische exploitatie
Bij kortdurende verhuur of meer toeristische exploitatie wordt het beeld sneller complexer. Zodra verhuur bedrijfsmatiger wordt of meer op hospitality gaat lijken, verschuift de analyse. Dan moet je opletten dat je niet nog steeds rekent alsof het alleen om simpele passieve huur gaat.
En precies daar gaan particuliere kopers vaak de mist in.
Ze kopen een woning met het idee:
ik verhuur hem af en toe aan toeristen
Maar fiscaal, operationeel en soms ook vergunningstechnisch is “af en toe” niet automatisch een onschuldige middenweg. Het kan een ander regime raken dan klassieke woonverhuur.
Short stay en toeristische exploitatie
Veel mensen kijken naar de huuropbrengst alsof dat het hele fiscale plaatje is.
Dat is niet zo.
De vraag is niet alleen:
hoeveel huur komt er binnen
De echte vragen zijn:
welk type verhuur is dit
in welk land mag worden geheven
welke aangifteplichten blijven bestaan
hoe wordt dubbele belasting voorkomen
en wat blijft er daarna werkelijk over
Wie alleen naar de bruto huur kijkt, ziet de helft van het verhaal.
En wie alleen naar het tarief kijkt, ziet vaak nog minder.
Dubbele belasting betekent niet automatisch dubbel betalen
Dit is een punt waar veel onnodige verwarring zit.
Zodra twee landen relevant zijn, denken mensen al snel dat ze automatisch twee keer belasting gaan betalen over exact hetzelfde inkomen.
Zo werkt het normaal gesproken niet.
Grensoverschrijdende belasting draait juist om de vraag hoe dubbele heffing wordt voorkomen. Dat kan via een belastingverdrag, via vrijstelling, via verrekening of via een andere technische uitwerking.
De belangrijke les is dus:
twee relevante landen betekent niet per definitie twee keer dezelfde belasting
Maar het betekent wél vaak:
twee fiscale systemen
twee analyses
en soms ook twee aangiften of administratieve verplichtingen
Dat is minder sexy dan de marketingverhalen rond buitenlands vastgoed, maar wel de werkelijkheid.
Wat wij in de praktijk vaak zien misgaan
De eerste fout is dat kopers te snel aannemen dat Portugal het enige relevante land is.
De tweede fout is precies het omgekeerde: ze denken dat Nederland alles blijft belasten zoals bij binnenlandse huur.
De derde fout is dat men klassieke woonverhuur en toeristische exploitatie door elkaar haalt.
En de vierde fout is misschien de duurste:
mensen rekenen met netto huur terwijl nog niet eens goed vaststaat hoe die huur fiscaal moet worden behandeld.
Dan bent u geen rendement aan het berekenen.
Dan bent u een aanname aan het monetiseren.
Ons perspectief
Dit is een vraag die vroeg op tafel moet liggen.
Niet nadat u al enthousiast bent geworden over de verwachte huuropbrengst.
Niet nadat u al op basis van een brochure een rendement hebt geprojecteerd.
Maar ervoor.
Want pas als duidelijk is:
waar iemand fiscaal staat
hoe de Portugese verhuur fiscaal kwalificeert
hoe Nederland het bezit en de inkomsten benadert
en hoe dubbele belasting wordt voorkomen
Pas dan kunt u serieus spreken over het echte netto rendement.
Daarom koppelen wij deze vraag altijd aan de bredere structuur:
fiscale woonplaats
aankoopkosten
financieringsstructuur
type verhuur
en exit
Wie één van die onderdelen overslaat, rekent meestal te optimistisch.
Conclusie
Waar worden huurinkomsten uit Portugees vastgoed belast?
Het eerlijke antwoord is:
Portugal speelt bijna altijd een centrale rol, omdat het vastgoed daar ligt.
Maar voor Nederlandse eigenaren blijft Nederland vaak óók fiscaal relevant.
Dat betekent niet automatisch dubbele belasting.
Het betekent wel dat u de situatie niet moet reduceren tot een simplistische one-liner.
De juiste conclusie is dus niet:
alleen Portugal
of
alleen Nederland
De juiste conclusie is:
eerst begrijpen hoe de bronstaat, de woonstaat en het type verhuur samen uitwerken
Pas daarna heeft een gesprek over netto huur of rendement echt waarde.
En dat is precies waarom wij zeggen:
niet beginnen bij de mooie huur op papier
beginnen bij het heffingsrecht
Abonneer nu.
Meld je aan en ontvang nieuwe artikelen plus updates over regelgeving en rendement. Geen spam. Afmelden kan altijd.
CATEGORIEËN