Erfrecht bij vastgoed in Portugal en Spanje: zo voorkom je problemen voor je erfgenamen
Een woning in Portugal of Spanje is niet alleen een aankoop, investering of tweede verblijf.
Het is ook een toekomstige nalatenschap.
Toch wordt daar bij aankoop vaak te weinig over nagedacht. Kopers regelen de financiering, eigendomsakte, verzekering, verhuur en beheer. Maar de vraag wat er met het vastgoed gebeurt bij overlijden blijft vaak liggen.
Dat is riskant.
Erfgenamen kunnen later te maken krijgen met Nederlandse, Portugese of Spaanse documenten, lokale notarissen, vertalingen, belastingaangiften, geblokkeerde rekeningen en discussie over wie juridisch recht heeft op de woning.
Bij internationaal erfrecht spelen drie vragen tegelijk.
Welk erfrecht bepaalt wie erft?
Hoe wordt het vastgoed lokaal overgeschreven?
In welk land is erfbelasting, zegelrecht of een vergelijkbare heffing verschuldigd?
Die drie vragen wijzen niet altijd naar hetzelfde land.
Een woning valt niet automatisch onder het erfrecht van het land waar zij staat
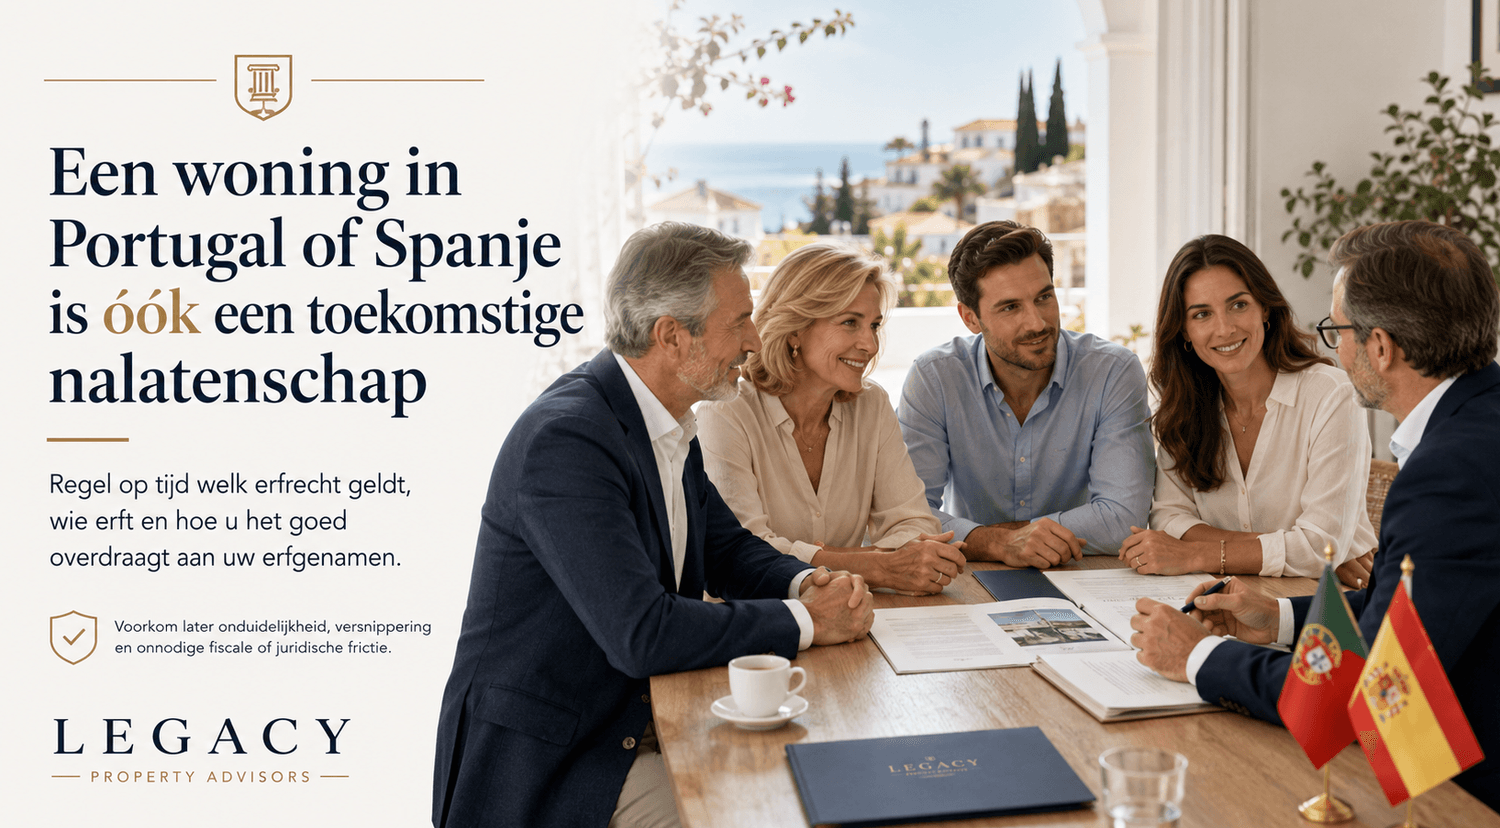
Een veelgemaakte aanname is dat een woning in Portugal automatisch onder Portugees erfrecht valt en een woning in Spanje automatisch onder Spaans erfrecht.
Dat is iets complexer.
Binnen de Europese Unie geldt bij een internationale nalatenschap in beginsel het erfrecht van het land waar de overledene op het moment van overlijden zijn gewone verblijfplaats had.
Dat is niet alleen een administratieve inschrijving, verblijfskaart of fiscaal adres. Het gaat om de plek waar iemands werkelijke leven zich afspeelde.
Waar woonde iemand echt?
Waar was het sociale leven?
Waar verbleef iemand het grootste deel van het jaar?
Waar bevonden partner, gezin, zorg, bankzaken en dagelijkse routines zich?
Een Nederlander die permanent in Portugal woont, kan daardoor zonder verdere regeling onder Portugees erfrecht vallen. Een Nederlander die in Nederland blijft wonen en alleen een vakantiewoning in Spanje bezit, kan juist onder Nederlands erfrecht vallen.
De locatie van het vastgoed blijft belangrijk voor de lokale registratie en belastingheffing. Maar de ligging bepaalt niet automatisch welk erfrecht op de hele nalatenschap van toepassing is.
De eerste vraag is dus niet: waar staat de woning?
De betere vraag is: waar had de eigenaar zijn gewone verblijfplaats?
Een Nederlandse rechtskeuze kan veel onduidelijkheid voorkomen
Een Nederlandse staatsburger kan in een testament meestal bepalen dat Nederlands erfrecht op zijn of haar nalatenschap van toepassing is.
Dat kan ook wanneer die persoon in Portugal of Spanje woont en daar vastgoed bezit.
Zo’n rechtskeuze is vaak verstandig. Zeker bij samengestelde gezinnen, kinderen uit eerdere relaties, ongehuwde partners of vastgoed dat bewust aan één erfgenaam moet worden nagelaten.
Zonder duidelijke rechtskeuze kan onverwacht Portugees of Spaans erfrecht van toepassing worden. Dat kan de verdeling compleet anders maken dan de eigenaar had bedoeld.
Maar een rechtskeuze is geen wondermiddel.
Een keuze voor Nederlands erfrecht verandert niet automatisch:
De lokale belastingheffing
De registratieprocedure in Portugal of Spanje
De eigendomsverhouding van de woning
Het huwelijksvermogensrecht
De hypotheekschuld
De documenten die lokale autoriteiten nodig hebben
De praktische positie van erfgenamen
Een Nederlands testament kan bepalen wie erft. De feitelijke overdracht van het buitenlandse vastgoed moet nog steeds lokaal worden uitgevoerd.
Eerst vaststellen wat er eigenlijk in de nalatenschap valt
Voordat kan worden bepaald wie de woning erft, moet duidelijk zijn welk deel van het vastgoed tot de nalatenschap behoort.
Daarvoor moeten deze vragen worden beantwoord.
Staat de woning volledig op naam van de overledene?
Is het vastgoed samen met een partner gekocht?
Welk huwelijksvermogensrecht geldt?
Is er een samenlevingscontract?
Heeft de partner al een eigen aandeel?
Rust er nog een hypotheek op de woning?
Alleen het aandeel van de overledene valt in de nalatenschap.
Was de woning voor de helft van twee partners, dan valt niet de hele woning in de erfenis van de eerst overledene. Alleen diens aandeel moet worden verdeeld.
Dit klinkt technisch, maar hier gaat het vaak fout. Families praten over “de woning”, terwijl juristen eerst moeten vaststellen welk aandeel juridisch eigendom was van wie.
Erfrecht begint pas nadat de eigendomspositie helder is.
Nederlands erfrecht geeft relatief veel ruimte
Nederland kent relatief veel vrijheid om via een testament te bepalen wie erft.
Zonder testament geldt voor een gehuwde overledene met kinderen meestal de wettelijke verdeling. De langstlevende echtgenoot krijgt dan de goederen van de nalatenschap. De kinderen krijgen een geldvordering op de langstlevende, die doorgaans pas later opeisbaar wordt.
Dat voorkomt dat een woning direct gezamenlijk eigendom wordt van de partner en alle kinderen.
Met een testament kan de verdeling verder worden aangepast. Kinderen kunnen zelfs worden onterfd. Zij houden dan nog wel recht op hun legitieme portie.
Die legitieme portie is in Nederland een geldvordering. Een onterfd kind wordt daardoor niet automatisch mede eigenaar van de woning.
Dat geeft binnen Nederlands erfrecht meer ruimte om vastgoed aan de partner of aan één specifieke erfgenaam toe te delen.
Voor buitenlands vastgoed kan dat praktisch belangrijk zijn. Niemand zit te wachten op drie kinderen die samen één vakantiewoning erven, terwijl één wil verkopen, één wil verhuren en één er elke zomer zelf naartoe wil.
Dat is geen estate planning. Dat is een familieruzie met zeezicht.
Portugal beschermt familieleden sterker
Wanneer Portugees erfrecht van toepassing is, moet rekening worden gehouden met beschermde erfgenamen.
Afhankelijk van de gezinssituatie kunnen echtgenoot, kinderen en soms ouders of andere ascendenten recht hebben op een wettelijk gereserveerd deel van de nalatenschap.
De eigenaar kan dan niet volledig vrij bepalen wie alles krijgt.
Bij aanwezigheid van een echtgenoot en kinderen kan een groot deel van de nalatenschap voor hen gereserveerd zijn. Ook wanneer alleen kinderen of alleen een echtgenoot aanwezig zijn, blijft de testamentaire vrijheid beperkt.
Dat kan botsen met wat de eigenaar voor ogen had.
Denk aan een nieuwe partner die in de Portugese woning woont. Of aan kinderen uit een eerdere relatie. Of aan een koper die één kind wil bevoordelen omdat dat kind ook het beheer van de woning doet.
Wanneer Portugees erfrecht geldt, kan een testament dat beschermde erfgenamen negeert later worden aangevochten of verminderd.
Voor samengestelde gezinnen is dit geen detail. Dit is een structureel risico.
Spanje kent niet één erfrechtelijk systeem
Over Spaans erfrecht wordt vaak te algemeen gesproken.
Spanje kent namelijk meerdere civiele erfrechtstelsels. Naast het algemene Spaanse Burgerlijk Wetboek bestaan er eigen regels in onder meer Catalonië, Aragón, Navarra, Baskenland, Galicië en de Balearen.
Onder het algemene Spaanse erfrecht is een belangrijk deel van de nalatenschap gereserveerd voor kinderen en afstammelingen. De langstlevende echtgenoot krijgt vaak een vruchtgebruiksaanspraak over een deel van de nalatenschap, maar niet automatisch de volledige eigendom van het vastgoed.
Regionale regels kunnen daarvan afwijken.
Daarom kan een woning in Málaga, Barcelona of Mallorca niet met dezelfde erfrechtelijke standaardanalyse worden behandeld.
De ligging van het vastgoed is relevant voor lokale uitvoering, registratie en belasting. Maar welk erfrecht uiteindelijk geldt, hangt ook af van de gewone verblijfplaats, nationaliteit, eventuele rechtskeuze en persoonlijke juridische band van de overledene.
Erfrecht en erfbelasting zijn twee verschillende onderwerpen
Een rechtskeuze voor Nederlands erfrecht betekent niet dat alleen Nederland belasting mag heffen.
Dit is een belangrijk onderscheid.
Erfrecht bepaalt wie erft.
Belastingwetgeving bepaalt waar en hoeveel belasting over die verkrijging wordt betaald.
Dat zijn twee aparte systemen.
Een nalatenschap met vastgoed in Portugal of Spanje kan daardoor in meerdere landen administratief of fiscaal relevant zijn.
Portugal: geen klassieke erfbelasting, wel zegelrecht
Portugal kent geen afzonderlijke erfbelasting zoals Nederland en Spanje.
Bij een verkrijging door overlijden kan wel Portugees zegelrecht verschuldigd zijn.
Naaste familieleden zijn in veel gevallen vrijgesteld. Denk aan echtgenoten, kinderen, kleinkinderen, ouders en grootouders. Andere erfgenamen kunnen over Portugese vermogensbestanddelen doorgaans met 10 procent zegelrecht te maken krijgen.
Maar vrijstelling betekent niet dat er niets hoeft te gebeuren.
Ook wanneer geen belasting wordt betaald, moet een nalatenschap vaak wel bij de Portugese belastingdienst worden gemeld. Daarna moet de eigendom juridisch en administratief worden verwerkt.
Geen belasting betalen is dus iets anders dan geen procedure hebben.
Spanje: erfbelasting verschilt sterk per regio
Spanje kent wel een afzonderlijke erfbelasting.
De uiteindelijke belastingdruk hangt af van meerdere factoren.
De waarde van de erfenis
De familierelatie tussen overledene en erfgenaam
Het bestaande vermogen van de erfgenaam
De woonplaats van de overledene
De woonplaats van de erfgenaam
De autonome regio die van toepassing is
Sommige Spaanse regio’s geven echtgenoten en kinderen ruime kortingen. In andere situaties kan de belastingdruk aanzienlijk hoger uitvallen.
De aangiftetermijn is in beginsel zes maanden na overlijden. Een verlenging moet tijdig worden aangevraagd.
Dat is kort wanneer erfgenamen ook nog Nederlandse documenten, waarderingen, verklaringen van erfrecht, vertalingen en lokale fiscale gegevens moeten verzamelen.
Wie pas na vijf maanden begint, heeft zichzelf al in de problemen gepland.
Nederland kan ook nog relevant zijn
Nederland kijkt voor erfbelasting in belangrijke mate naar de woonplaats van de overledene.
Wanneer de overledene in Nederland woonde, kan Nederland erfbelasting heffen over de nalatenschap, ook wanneer daar Portugees of Spaans vastgoed in zit.
Daarnaast kent Nederland regels waardoor emigratie niet altijd direct betekent dat Nederland fiscaal volledig uit beeld is.
Daarom moet bij Nederlandse eigenaren van buitenlands vastgoed altijd worden gekeken naar:
De fiscale woonplaats op het moment van overlijden
De emigratiedatum
De nationaliteit
Eventuele belastingverdragen of nationale regels
De lokale heffing in Portugal of Spanje
Een rechtskeuze voor Nederlands erfrecht verandert deze fiscale analyse niet.
Hoe regel je buitenlands vastgoed goed voor erfgenamen?
1. Bepaal welk erfrecht zonder testament waarschijnlijk geldt
Breng eerst in kaart waar de eigenaar werkelijk woont.
Kijk niet alleen naar inschrijving of fiscaal nummer. Kijk naar de feitelijke situatie.
Waar speelt het leven zich af? Waar woont de partner? Waar is medische zorg geregeld? Waar worden de meeste dagen doorgebracht?
2. Neem een duidelijke rechtskeuze op
Wie Nederlands erfrecht wil laten gelden, moet dat expliciet in een testament laten vastleggen.
Een buitenlandse notaris of erfgenaam moet niet hoeven raden welk recht de eigenaar bedoelde.
3. Laat Nederlandse en lokale testamenten op elkaar aansluiten
Soms is één Nederlands testament voldoende.
In andere gevallen kan een aanvullend Portugees of Spaans testament voor lokale bezittingen de praktische afwikkeling eenvoudiger maken.
Maar twee testamenten mogen elkaar niet tegenspreken of onbedoeld herroepen.
Documenten opstapelen zonder coördinatie is geen planning. Het is uitgesteld juridisch onderhoud.
4. Benoem een executeur met voldoende bevoegdheden
Een internationale nalatenschap vraagt iemand die documenten kan verzamelen, belastingaangiften kan coördineren, vastgoed tijdelijk kan beheren, lokale professionals kan inschakelen en zo nodig verkoop kan voorbereiden.
Een executeur zonder duidelijke bevoegdheden kan weinig oplossen.
5. Voorkom ongewenst mede eigendom
Wanneer drie kinderen samen één woning erven, ontstaat niet automatisch een werkbare constructie.
De één wil verkopen.
De ander wil verhuren.
De derde wil de woning zelf gebruiken.
Overweeg daarom of het vastgoed aan één erfgenaam kan worden toegedeeld, waarbij de anderen financieel worden gecompenseerd.
Daarvoor moeten wel voldoende andere bezittingen of liquide middelen aanwezig zijn.
6. Zorg voor liquiditeit
Een woning kan veel waard zijn, maar weinig direct beschikbare cash opleveren.
Erfgenamen kunnen na overlijden kosten krijgen voor lokale belastingen, hypotheeklasten, onderhoud, condominiumkosten, verzekeringen, juridische begeleiding, notaris, registratie, vertalingen en waarderingen.
Zonder liquide middelen kan druk ontstaan om snel te verkopen.
Een cashreserve, verzekering of andere liquide voorziening kan daarom onderdeel zijn van de nalatenschapsplanning.
7. Maak een praktisch overdrachtsdossier
Leg centraal vast waar erfgenamen alles kunnen vinden.
Denk aan eigendomsbewijzen, hypotheekgegevens, NIF of NIE nummers, lokale belastinggegevens, verzekeringspolissen, huur en beheercontracten, bankgegevens, contactgegevens van advocaat, accountant en beheerder, testamenten en openstaande schulden.
Erfgenamen moeten na overlijden niet eerst drie landen en meerdere mailboxen doorzoeken om te ontdekken wat er bestaat.
8. Gebruik waar nodig een Europees erfrechtcertificaat
Een Europees erfrechtcertificaat kan erfgenamen, executeurs en legatarissen helpen hun positie in andere Europese landen aan te tonen.
Het vervangt niet iedere lokale akte of inschrijving, maar kan de grensoverschrijdende afwikkeling eenvoudiger maken.
9. Controleer de regeling periodiek
Een testament en estate plan moeten opnieuw worden bekeken bij emigratie, huwelijk, scheiding, nieuwe partner, geboorte of overlijden van een erfgenaam, aankoop van extra vastgoed, wijziging van eigendomsverhouding, nieuwe financiering of relevante wetswijziging.
Een Nederlands testament uit 2012 past niet automatisch bij een permanent verblijf in Portugal en twee Spaanse investeringsobjecten in 2026.
De grootste winst is duidelijkheid
Een goed afgestemde nalatenschapsstructuur kan de langstlevende partner beter beschermen, voorkomen dat vastgoed over meerdere erfgenamen wordt versnipperd, overdracht aan één erfgenaam mogelijk maken, belastingverplichtingen eerder zichtbaar maken en de lokale afwikkeling versnellen.
De grootste winst is niet altijd belastingbesparing.
De grootste winst is vaak dat erfgenamen weten wat zij moeten doen.
Vastgoed erven is al complex genoeg. Erfgenamen hoeven daar geen juridisch zoekplaatje bij te krijgen.
Ons oordeel als real estate investment consultant
Nalatenschapsplanning hoort niet pas te beginnen wanneer iemand oud of ziek wordt.
Zij hoort onderdeel te zijn van de aankoopstructuur.
Zeker bij vastgoed in Portugal en Spanje moet bij aankoop al worden nagedacht over eigendom, partnerbescherming, kinderen, hypotheekschulden, fiscale woonplaats, testamenten en lokale uitvoering na overlijden.
Wij adviseren daarom niet om zonder analyse simpelweg een lokaal testament te laten opstellen.
Eerst moet het volledige grensoverschrijdende dossier worden beoordeeld. Daarna moeten Nederlandse en lokale juristen en fiscalisten de documenten en structuur op elkaar afstemmen.
Dat kost aan de voorkant meer aandacht.
Maar minder dan een internationale nalatenschap repareren nadat de eigenaar is overleden.
Conclusie
Wie vastgoed koopt in Portugal of Spanje, koopt ook een toekomstige juridische overdracht.
In beginsel kan het erfrecht van de laatste gewone verblijfplaats gelden.
Een Nederlandse staatsburger kan meestal kiezen voor Nederlands erfrecht, maar daarmee verdwijnen lokale belastingen en formaliteiten niet.
Portugal en Spanje kennen eigen regels, eigen procedures en eigen fiscale gevolgen. Nederland kan daarnaast relevant blijven wanneer de eigenaar in Nederland woont of recent is geëmigreerd.
De juiste vraag is daarom niet alleen: wie moet de woning erven?
De betere vragen zijn:
Welk erfrecht geldt?
Wat behoort tot de nalatenschap?
Welke belastingen zijn verschuldigd?
Kunnen de erfgenamen de overdracht praktisch uitvoeren?
Wie die vragen nu beantwoordt, laat later geen juridisch probleem achter naast het vastgoed.
Overweeg je vastgoed te kopen in Portugal of Spanje, of bezit je al een woning daar?
Laat dan niet alleen de aankoop beoordelen, maar ook de structuur eromheen. Wij kijken met je naar eigendom, financiering, fiscale woonplaats, verhuur, overdracht en de risico’s voor erfgenamen.
Plan een Deal Scan met Legacy Property Advisors en voorkom dat een goede investering later een ingewikkelde nalatenschap wordt.
Veel gestelde vragen
Niet altijd. Binnen de Europese Unie geldt bij internationale nalatenschappen meestal het erfrecht van het land waar de overledene zijn gewone verblijfplaats had. De locatie van de woning blijft wel belangrijk voor registratie en lokale belasting.
Een Nederlandse staatsburger kan meestal in een testament kiezen voor Nederlands erfrecht. Dat moet duidelijk worden vastgelegd. De keuze lost lokale belasting en registratie in Portugal of Spanje niet automatisch op.
Portugal kent geen klassieke erfbelasting, maar wel zegelrecht bij bepaalde verkrijgingen. Naaste familieleden zijn vaak vrijgesteld, maar de nalatenschap moet meestal wel worden gemeld.
In Spanje geldt in beginsel een termijn van zes maanden na overlijden. Een verlenging moet tijdig worden aangevraagd.
Soms wel, maar niet altijd. Bij vastgoed in Portugal of Spanje moet worden beoordeeld of een aanvullend lokaal testament praktisch voordeel geeft. Nederlandse en lokale documenten mogen elkaar niet tegenspreken.
Abonneer nu.
Meld je aan en ontvang nieuwe artikelen plus updates over regelgeving en rendement. Geen spam. Afmelden kan altijd.
CATEGORIEËN